di Elisa Rossanino
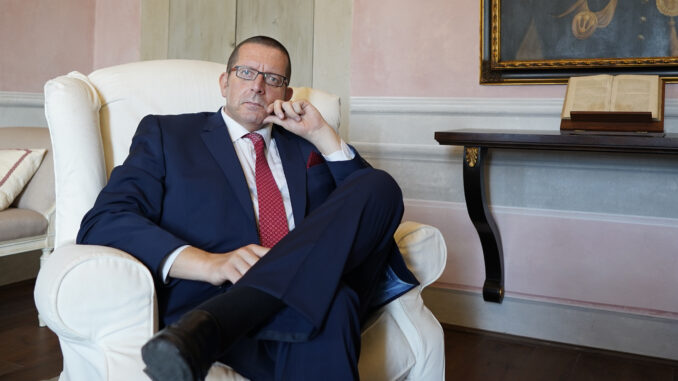
L’ESPERTO – Negli ultimi mesi la Corte di cassazione ha cambiato in profondità il modo di calcolare i contributi Inps dovuti dai soci lavoratori di Srl, in particolare sulla quota di utili non distribuiti. A fare il punto sulla situazione è l’avvocato braidese Alberto Rizzo. «La materia è tecnica: incrocia diritto previdenziale, diritto tributario, diritto societario e prassi amministrative Inps. Dieci sentenze “gemelle” del settembre 2026, seguite da ulteriori pronunce, hanno ridisegnato la base imponibile dei contributi Ivs (invalidità, vecchiaia, superstiti) per artigiani e commercianti soci di Srl, aprendo scenari importanti sia per il futuro sia – soprattutto – per quanto è già stato pagato in passato».
Per questo, per i soci diventa fondamentale prima di tutto verificare la propria posizione previdenziale facendo riferimento, se necessario, a esperti in materia. Ma facciamo un passo indietro: «Per anni l’Inps ha preteso che il socio lavoratore di Srl versasse contributi non solo sul minimale, ma anche in percentuale sulla quota di reddito d’impresa prodotta dalla società e dichiarata ai fini Ires, in proporzione alla propria partecipazione, anche se gli utili non venivano distribuiti ma accantonati a riserva».
La svolta
La svolta è arrivata con le sentenze del 16 e 17 settembre: per la contribuzione eccedente il minimale conta solo il reddito effettivamente imputato al socio e dichiarato ai fini Irpef, non quello semplicemente “potenziale” o lasciato in società. Altro passaggio chiave riguarda la distinzione tra l’obbligo di iscrizione alla gestione artigiani-commercianti e la determinazione del reddito sul quale calcolare i contributi eccedenti il minimale. «Si tratta di una distinzione fondamentale: l’iscrizione tutela il lavoratore sotto il profilo previdenziale, ma non legittima l’Inps ad ampliare la contribuzione oltre i limiti fissati dalla legge».
Le conseguenze pratiche sono rilevanti e riguardano sia contributi futuri che quelli versati in passato. «E valgono pure per i contenziosi pendenti. Nei giudizi in corso contro cartelle o avvisi di addebito, le nuove sentenze offrono un supporto autorevole per contestare pretese fondate solo sul reddito Ires della società ripartito pro quota, senza prova dell’imputazione Irpef al socio e ricadono anche sulla prassi Inps».
Ecco cosa fare
Verificare la propria posizione previdenziale è urgente per ogni socio di Srl che lavori in azienda (anche con quote minoritarie) e che abbia comunque versato contributi variabili calcolati su utili rimasti in società. Ecco cosa fare: «Il consiglio è ricostruire la propria posizione Inps degli ultimi anni, verificando come è stata calcolata la base imponibile dei contributi eccedenti il minimale; controllare se e in quali esercizi la società ha distribuito utili; oppure ha accantonato a riserva gli utili o ancora ha optato o meno per la trasparenza fiscale e infine verificare se l’Inps ha assunto come base di calcolo redditi mai imputati al socio ai fini Irpef».
Come spiega l’avvocato Rizzo, le nuove pronunce non sono un dettaglio tecnico, ma un cambio di prospettiva che può incidere in modo significativo sui conti di molti soci lavoratori di Srl. «Pertanto è opportuno che quelli già iscritti alla gestione artigiani-commercianti o alla gestione separata come amministratori valutino se la propria contribuzione sia stata correttamente determinata; chi riceve oggi cartelle o avvisi Inps relativi a contributi calcolati su utili non distribuiti non si limiti a pagare senza verifica; gli imprenditori che stanno pianificando operazioni societarie tengano conto del nuovo quadro giurisprudenziale per evitare sovra-contribuzioni».